
La mayoría de las sorpresas con un seguro no vienen de la letra chiquita. Vienen de palabras que están escritas bien grandes, pero que nadie nos explicó: deducible, carencia, exclusión. Las leemos, asentimos y seguimos de largo, hasta el día que las necesitamos entender.
Esta guía reúne las 15 palabras que más vas a encontrar en una póliza de auto o de mascota, explicadas en español claro y con un ejemplo cotidiano. Guárdala: te va a servir para leer cualquier seguro, no solo uno.
Lo básico: qué contratas y cuánto pagas
1. Póliza. Es el contrato del seguro. Ahí está todo: qué se cubre, por cuánto, desde cuándo y en qué casos no. Si algo no está en la póliza, no está en tu seguro.
2. Prima. Es lo que pagas por tener el seguro, ya sea cada mes o una vez al año. Es como la cuota de un gimnasio: la pagas lo uses o no.
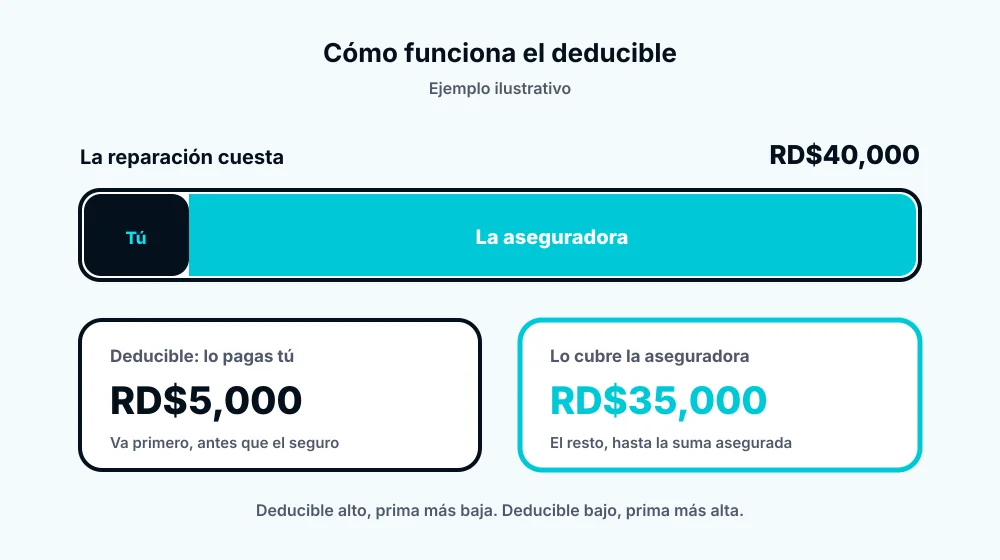
3. Deducible. Es la parte del daño que pagas tú antes de que pague la aseguradora. Un ejemplo: si la reparación de tu carro cuesta RD$40,000 y tu deducible es de RD$5,000, tú pones los RD$5,000 y la aseguradora cubre los RD$35,000 restantes. Un deducible alto baja la prima, pero te toca poner más cuando pasa algo. Uno bajo funciona al revés. No hay una opción correcta para todos: depende de cuánto podrías pagar de golpe si mañana tienes un imprevisto.
Lo que te cubren y lo que no
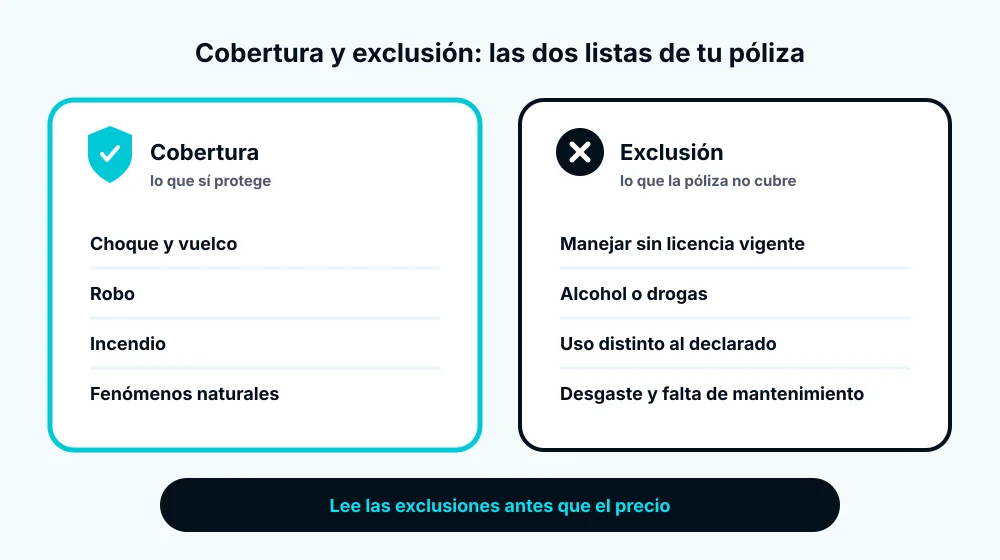
4. Cobertura. Es la lista de lo que el seguro protege: choque, robo, incendio, una emergencia veterinaria, según el producto. Cuando compares seguros, compara coberturas antes que precios.
5. Suma asegurada. Es lo máximo que la póliza paga por un evento cubierto. Si un daño la supera, la diferencia corre por tu cuenta. En los seguros de mascota suele expresarse como un monto anual que se comparte entre todos los gastos del año.
6. Exclusión. Es lo que la póliza dice, de forma expresa, que no cubre. Por ejemplo, manejar sin licencia vigente o bajo efectos del alcohol, o el desgaste normal del vehículo. Es la sección que más vale la pena leer con calma, porque es donde están casi todas las sorpresas.
7. Responsabilidad civil. Cubre el daño que tú le causas a otra persona o a sus bienes, no el tuyo. Si chocas a otro carro, la responsabilidad civil paga la reparación del otro.
8. Seguro de ley. Es el nombre común del seguro obligatorio de responsabilidad civil, el mínimo que exige la Ley 146-02 para que un vehículo circule en República Dominicana. Protege a terceros, pero no repara tu propio carro. Y tiene un límite: según el artículo 56 de esa ley, lo que pase de ese límite lo paga el asegurado.
Cuándo empieza a cubrirte
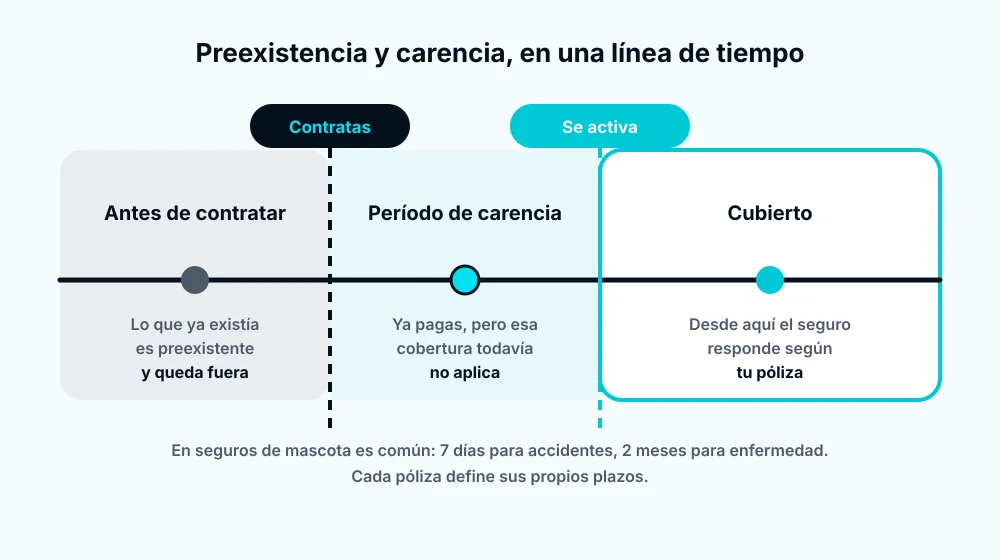
9. Período de carencia. Es el tiempo que tiene que pasar desde que contratas hasta que una cobertura se activa. Es muy común en los seguros de mascota: por ejemplo, 7 días para accidentes y 2 meses para enfermedades. Contratar hoy no significa estar cubierto hoy para todo.
10. Condición preexistente. Es un problema de salud que ya existía antes de contratar el seguro. En casi todos los seguros de mascota queda fuera de la cobertura. Por eso conviene asegurar cuando la mascota está sana, y no cuando ya apareció el problema.
Cuando pasa algo
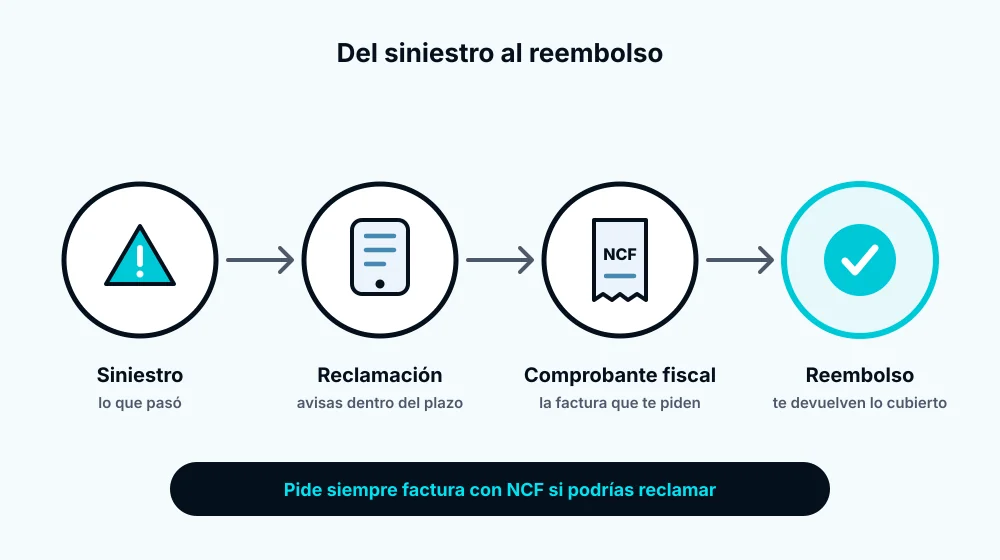
11. Siniestro. Es el evento que activa el seguro: un choque, un robo, una emergencia veterinaria. La palabra suena dramática, pero en seguros solo significa «lo que pasó».
12. Reclamación. Es la solicitud formal que haces a la aseguradora para que cubra el siniestro. Casi siempre tiene un plazo para avisar, y conviene conocerlo antes de necesitarlo.
13. Reembolso. Es cuando tú pagas primero y la aseguradora te devuelve el dinero después, una vez aprobada la reclamación. Es la forma en que funcionan muchos seguros de mascota: el seguro no te evita pagar en la clínica, te devuelve lo que corresponde.
14. NCF (Número de Comprobante Fiscal). Es la factura con valor fiscal que emite un negocio registrado. Para un reembolso, la aseguradora normalmente te la va a pedir. Un recibo simple no siempre sirve, así que pídela siempre que pagues algo que podrías reclamar.
15. Pérdida total. Es cuando reparar el vehículo cuesta tanto que no conviene hacerlo. Cada póliza define a partir de qué porcentaje del valor asegurado se considera pérdida total, y en ese caso se paga según el valor asegurado, no según lo que pagaste por el carro.
Cómo usar este glosario
La próxima vez que leas una póliza, busca primero cuatro de estas palabras: cobertura, exclusión, deducible y carencia. Con esas cuatro claras ya entiendes el 80% de lo que importa. Si alguna no aparece explicada en el documento, pregunta antes de firmar. Una buena aseguradora te la explica sin problema.
Cuando quieras ponerlo en práctica
En MiseguroRD explicamos nuestros seguros de auto, por kilómetro y para mascota con estas mismas palabras, sin letras chiquitas. Si quieres saber qué tan protegido estás hoy, la calculadora de protección te da una lectura en unos tres minutos, sin pedirte datos personales.
Fuentes
- Ley 146-02 sobre Seguros y Fianzas de la República Dominicana, artículo 56.
- MiseguroRD, sección «Sin letras chiquitas» y páginas de producto (definiciones, carencias y exclusiones).