Cuando llega la renovación y la cifra no cuadra con el presupuesto, la tentación es recortar por donde sea: quitar coberturas, bajar al mínimo o quedarse solo con el seguro de ley. Es una forma de pagar menos, pero suele salir cara el día que algo pasa.
Hay otra forma. Una parte de lo que pagas depende de cosas que no puedes cambiar, y otra parte depende de decisiones que sí están en tus manos. Esta guía te explica cuáles son y cómo ajustarlas sin dejar huecos en tu protección.
De qué depende lo que pagas
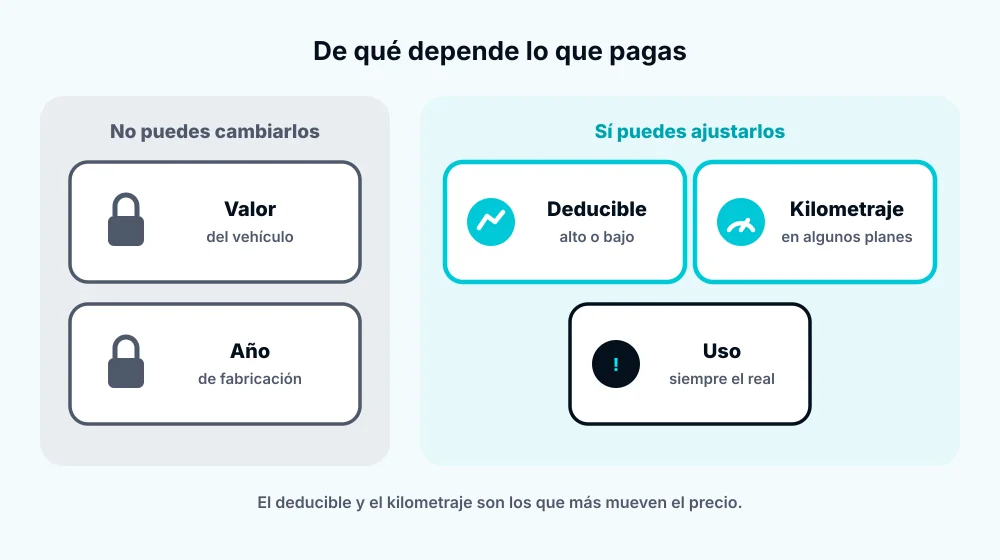
La prima de un seguro de auto se calcula a partir de varios factores. Los más importantes son estos:
- El valor del vehículo.
- El año del vehículo.
- El uso que le das: privado, comercial, de trabajo.
- El deducible que eliges.
- El kilometraje, en los productos que lo toman en cuenta.
Los dos primeros no los puedes cambiar. El deducible y el kilometraje sí, y son los que más pueden mover el resultado. Por ahí conviene empezar.
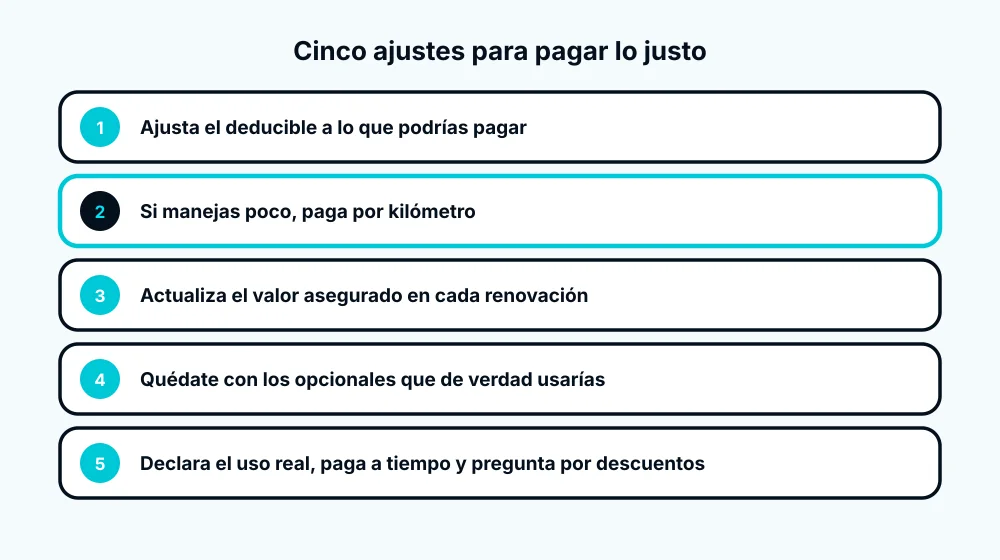
1. Ajusta el deducible a lo que podrías pagar
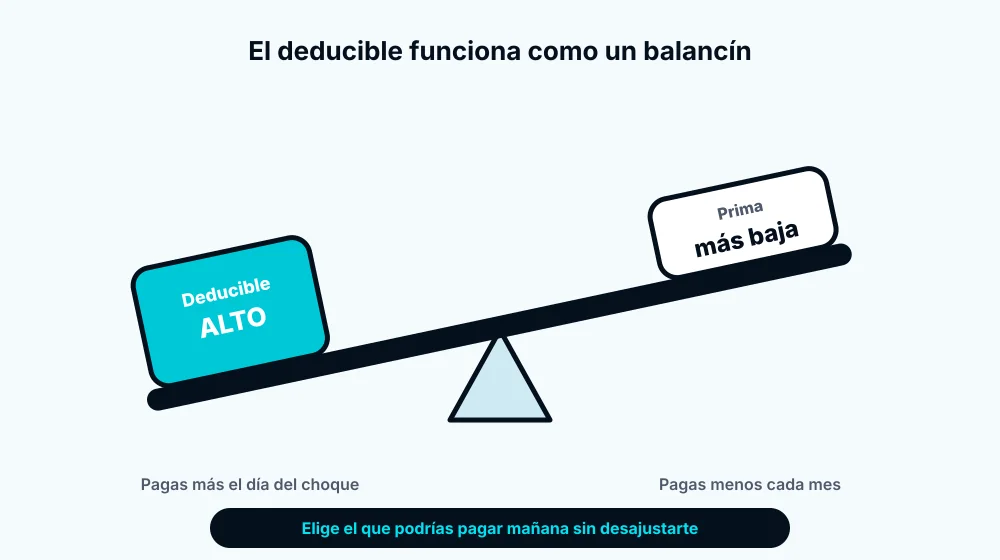
El deducible es la parte del daño que pagas tú antes de que pague la aseguradora. Funciona como un balancín: si subes el deducible, la prima baja; si lo bajas, la prima sube.
No hay una opción correcta para todos. La pregunta que te ayuda a decidir es concreta: si mañana tienes un choque, ¿cuánto podrías poner de tu bolsillo sin desajustar tus finanzas? Si tienes un colchón de ahorro, un deducible más alto puede bajarte la prima sin mayor riesgo. Si no lo tienes, ahorrar en la prima y no poder pagar el deducible el día del choque es un mal negocio.
2. Si manejas poco, paga por lo que usas
Si teletrabajas, tienes un segundo carro o tu rutina es corta, es probable que estés pagando una prima pensada para alguien que maneja mucho más que tú.
El seguro por kilómetro mantiene la cobertura full, pero cobra una parte fija y otra variable según los kilómetros que recorres. En el plan de MiseguroRD se factura hasta un tope de 1,050 kilómetros al mes, y la página del producto habla de ahorros de hasta 60% frente a un full tradicional. Ese ahorro depende directamente de cuánto manejes, así que primero mide tu caso. Te lo explicamos paso a paso en [nuestra nota sobre seguro full o por kilómetro].
3. Revisa que el valor asegurado esté al día
Los carros pierden valor cada año, pero el monto asegurado no siempre se actualiza. Cuando el carro está asegurado por encima de lo que vale, pagas una prima calculada sobre un valor que nunca vas a cobrar: en una pérdida total, lo normal es que te paguen según el valor real del carro, no según el número de la póliza.
Pide que revisen el valor asegurado en cada renovación. Es una de las formas más directas de pagar lo justo. Lo explicamos con más detalle en [nuestra nota sobre pérdida total].
4. Quédate con las coberturas opcionales que de verdad usarías
Muchas pólizas ofrecen complementos que suman a la prima, como el auto sustituto o el cero deducible. Pueden ser muy útiles, pero no todos los necesitan.
Hazte una pregunta por cada uno: si mañana tengo un choque, ¿me haría falta esto? Si dependes del carro para trabajar, el auto sustituto puede valer cada peso. Si tienes otro vehículo en casa, quizás no.
5. Cuida los detalles que encarecen o complican
Hay cosas pequeñas que también cuentan:
- Declara bien el uso del vehículo. Declarar un uso menor del real puede parecer un ahorro, pero usar el carro para algo distinto a lo declarado es una exclusión habitual. El ahorro desaparece el día del reclamo.
- Pregunta si la forma de pago cambia el precio. Muchas aseguradoras permiten pagar anual, en cuotas o mensual. Vale la pena comparar.
- Paga a tiempo. Si se te pasa el período de gracia, puedes quedarte sin cobertura justo cuando la necesitas.
- Pregunta por descuentos. Algunas aseguradoras los ofrecen por buen historial de reclamos o por dispositivos antirrobo.
Lo que no conviene recortar
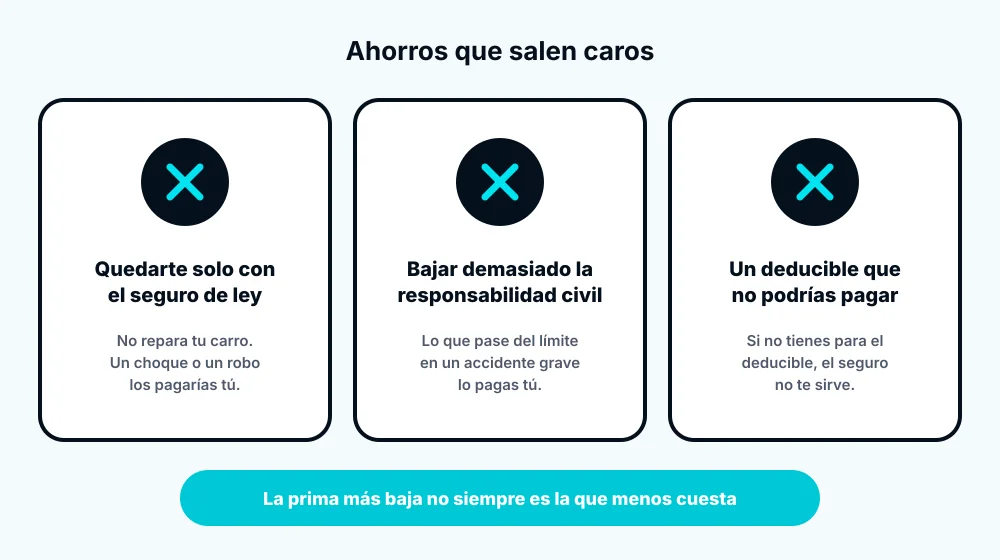
Hay ahorros que salen caros. Antes de bajar tu protección, piensa en esto:
- Quedarte solo con el seguro de ley. Protege a terceros, pero no repara tu carro. Si tu vehículo tiene valor, un choque o un robo los pagarías tú.
- Bajar demasiado la responsabilidad civil. Si causas un accidente con daños grandes, lo que pase del límite de tu póliza lo pagas tú.
- Elegir un deducible que no podrías pagar. Un seguro que no puedes usar porque no tienes para el deducible no te protege.
El seguro más barato no siempre es el que menos te cuesta
Pagar menos es posible, pero el objetivo no debería ser la prima más baja, sino la que mejor se ajusta a cómo usas tu carro y a lo que podrías asumir si algo pasa.
En MiseguroRD tienes el seguro para tu auto y el seguro por kilómetro, para que elijas cómo pagar según cuánto manejas. Si quieres saber qué tan protegido estás hoy, la calculadora de protección te lo dice en unos tres minutos.
Fuentes
- MiseguroRD, sección «Sin letras chiquitas» (factores de la prima y deducible) y páginas de producto (seguro para tu auto y por kilómetro).
- elDinero, «¿Pérdida total de un vehículo? Lo que realmente paga una aseguradora y cómo evitar sorpresas» (junio de 2026).