Hay una pregunta que casi nadie se hace antes de renovar el seguro del carro: cuántos kilómetros manejo al mes. Y es curioso, porque de ahí depende si estás pagando lo justo o si estás pagando por un uso que no tienes.
Si trabajas desde casa dos o tres días a la semana, si en tu casa hay dos vehículos y uno pasa la mayor parte del tiempo estacionado, o si tu rutina es corta y predecible, hay buenas probabilidades de que tu prima esté calculada para alguien que maneja mucho más que tú.
Esta nota no busca convencerte de cambiar de plan. Busca darte una forma sencilla de medir tu caso para que decidas con un número en la mano.
Antes de comparar: el seguro de ley no es un seguro para tu carro
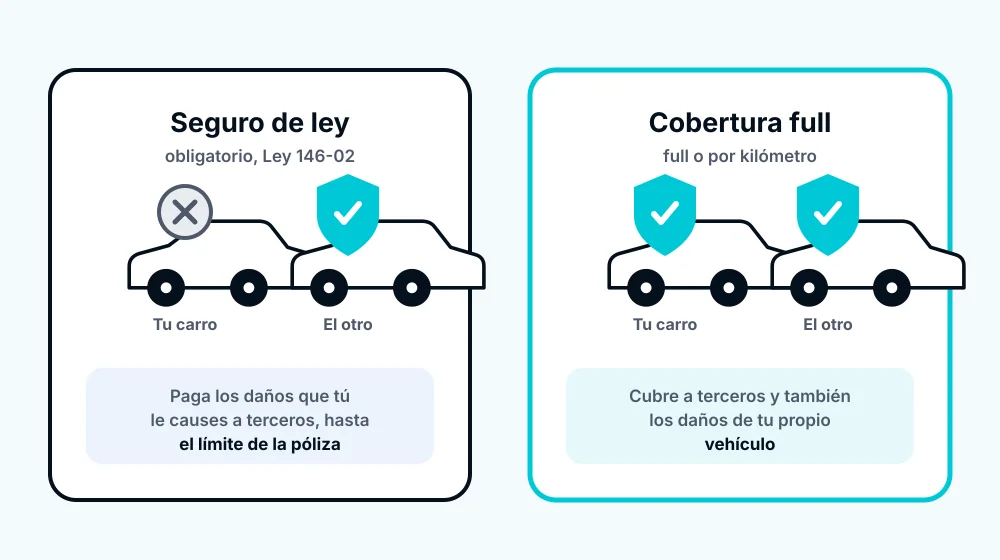
En República Dominicana todo vehículo de motor debe contar con el seguro obligatorio de responsabilidad civil, conocido como seguro de ley o SRL. Está establecido en la Ley 146-02 sobre Seguros y Fianzas, y cubre algo muy específico: los daños que tú le causes a otros. Daños a la propiedad de terceros y lesiones corporales a terceros, según el artículo 118 de esa ley.
De ahí salen dos consecuencias que conviene tener claras. La primera es que el seguro de ley no paga ni un peso de la reparación de tu propio vehículo. La segunda es que la ley fija límites de responsabilidad y el artículo 56 establece que toda suma que rebase esos límites queda a cargo del asegurado. Lo que pase del tope lo pones tú.
Esos límites estuvieron sin cambios desde 2002 y recién en 2025 la Superintendencia de Seguros los elevó mediante la Resolución 05/2025, en vigencia desde el 1 de julio de ese año. Es una mejora real, pero no cambia el fondo del asunto: el seguro de ley protege a terceros, no a tu carro.
Cuando hablamos de seguro full o seguro por kilómetro estamos en otra categoría. Los dos cubren tu vehículo.
Entre los dos planes, lo único que cambia es la forma de pagar
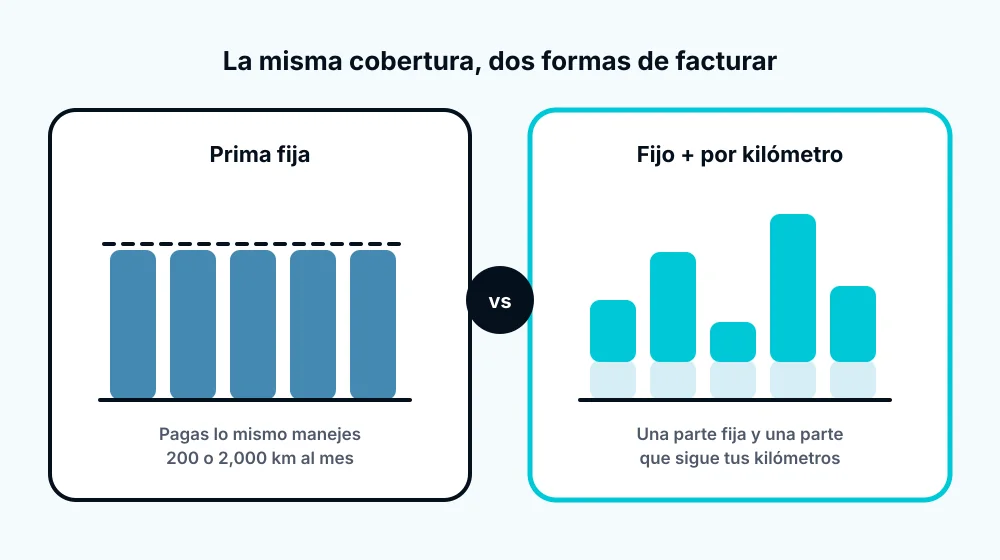
Esta es la parte que más se malinterpreta. El seguro por kilómetro no es un seguro más básico ni una cobertura recortada. Es la misma cobertura full con una fórmula de cobro distinta.
En el plan full tradicional pagas una prima fija durante todo el año, sin importar si recorriste 200 o 2,000 kilómetros en el mes. Puedes pagarla anual, en cuatro cuotas o mensual, y no necesitas instalar ningún dispositivo.
En el plan por kilómetro la factura tiene dos partes: un monto fijo mensual desde RD$1,500 y un monto variable que depende de los kilómetros que recorriste ese mes. Si manejas menos, el variable baja y la factura total baja con él. El fijo no se mueve. Para medir los kilómetros, la aseguradora instala un GPS en el vehículo sin costo adicional, a domicilio o en un centro autorizado.
En ambos casos tienes daños materiales por choque, vuelco, incendio, robo, vandalismo y fenómenos naturales, responsabilidad civil frente a terceros con defensa judicial, accidentes personales del conductor, fianza judicial y asistencia en carretera. La decisión, entonces, no es entre más protección y menos protección. Es entre prima fija y prima variable.
Cómo saber cuántos kilómetros manejas realmente
La respuesta honesta es que casi nadie lo sabe. Lo que tenemos es una sensación, y la sensación falla en los dos sentidos: hay quien cree que maneja poco y vive en la calle, y hay quien cree que maneja mucho y en realidad hace el mismo trayecto de ocho kilómetros cinco veces a la semana.
Hay dos formas de salir de la duda.
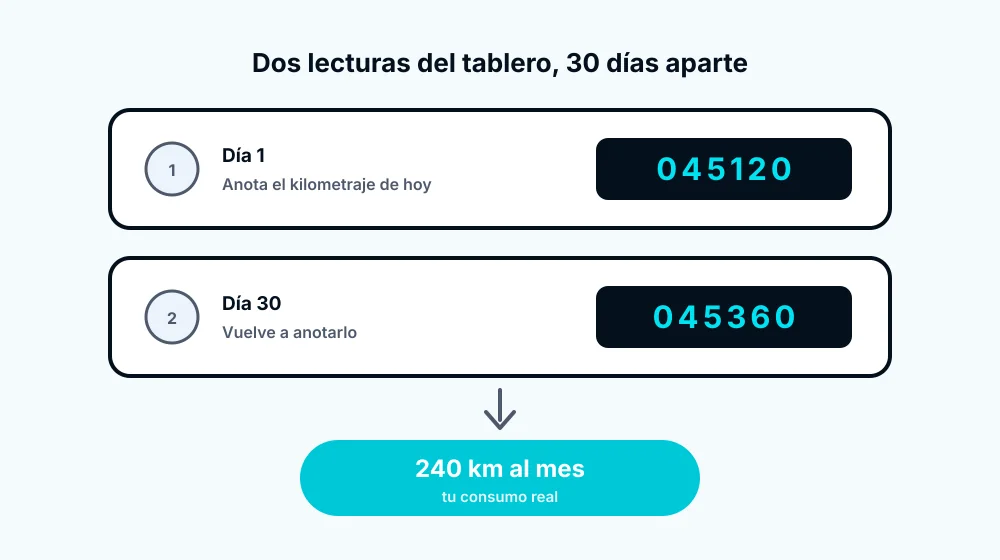
La precisa: anota hoy el kilometraje que marca tu tablero y vuelve a anotarlo en 30 días. La diferencia es tu consumo real de un mes. Si puedes, hazlo en un mes sin viajes al interior, para no inflar el número.
La rápida: multiplica los kilómetros de tu recorrido diario, ida y vuelta, por los días que de verdad sales, y súmale lo que uses el fin de semana. Un trayecto de 12 kilómetros ida y vuelta, cinco días a la semana, da unos 240 kilómetros al mes. Con un número así ya estás en otra conversación.
Guarda ese dato. Es el único que necesitas para lo que viene.
El punto donde el seguro por kilómetro deja de tener sentido
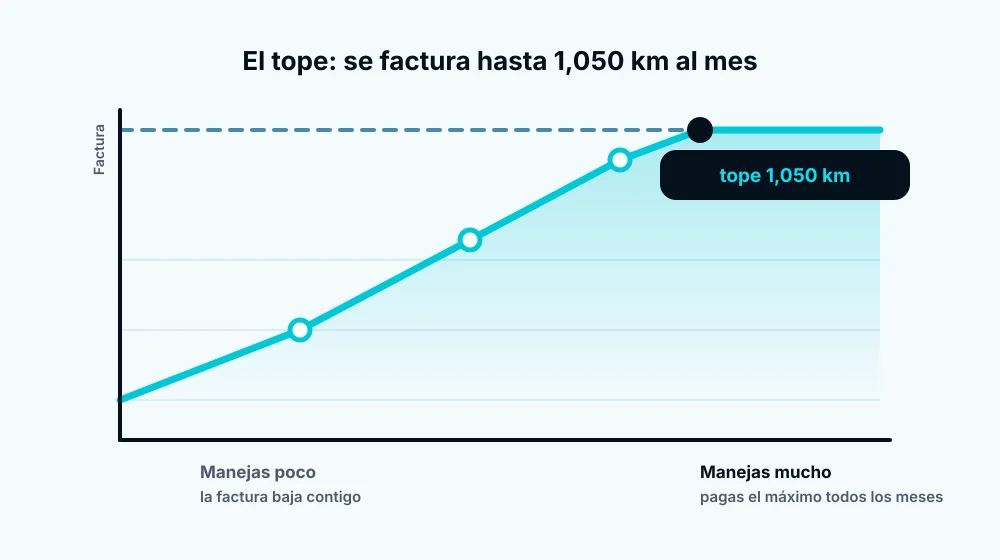
Los planes por kilómetro tienen un tope. En el plan por kilómetro de MiseguroRD se factura hasta 1,050 kilómetros al mes: si manejas más, la factura no sigue subiendo y mantienes la protección.
Ese tope es una protección para ti, pero también es la señal de cuándo el plan deja de convenirte. Mil cincuenta kilómetros al mes son unos 35 kilómetros diarios. Si tu número está por encima de eso mes tras mes, vas a pagar el máximo siempre y la ventaja del cobro variable se diluye.
Dicho al revés: el por kilómetro rinde cuando tu uso es bajo o irregular. Teletrabajo, un segundo vehículo en la casa, un carro que sale los fines de semana, alguien que se mueve casi todo en moto o en aplicación. La página del producto habla de ahorros de hasta 60% frente a un full tradicional, y ese porcentaje no es un regalo: depende directamente de cuánto manejes.
Si tu carro es tu herramienta de trabajo y vive en la calle, la prima fija es más predecible y te ahorra la gestión del dispositivo.
La letra que sí tienes que leer antes de firmar
Ninguna de estas condiciones es una trampa, pero sorprenden a quien no las leyó.
- El GPS es obligatorio y es de la aseguradora. Debe permanecer conectado durante toda la vigencia de la póliza. Manipularlo o destruirlo es una exclusión.
- Hay un plazo para instalarlo. Si no lo instalas dentro de los cinco días laborables siguientes a la contratación, ese mes se factura el equivalente a 833 kilómetros. Y si pasa el primer mes completo sin instalación, la póliza se cancela automáticamente.
- El deducible existe en los dos planes. En el por kilómetro es 1% de la suma asegurada con un mínimo de RD$5,000, y la rotura de cristales va aparte: 10% de la pérdida con un mínimo de RD$1,000. Hay una opción de cero deducible si prefieres pagar un poco más y no poner nada al momento del reclamo.
- Hay requisitos de vehículo. Se contrata con hasta 15 años de fabricación y dentro de un rango de valor asegurable. Una vez dentro, la protección se mantiene.
- Las exclusiones clásicas aplican igual en los dos planes: manejar sin licencia vigente o bajo efectos de alcohol o drogas, usar el vehículo para un fin distinto al declarado (taxi, transporte comercial, rent a car), carreras y apuestas, y el desgaste o las fallas mecánicas por falta de mantenimiento. Las multas de tránsito no las cubre ningún seguro.
Cuatro preguntas para decidir
- ¿Cuántos kilómetros manejé el mes pasado? Si no lo sabes, mídelo antes de firmar. Treinta días de espera pueden cambiar tu factura de todo un año.
- ¿Ese número es estable o cambia mucho de mes a mes? El cobro variable premia justamente la irregularidad.
- ¿Me incomoda tener un dispositivo conectado y cumplir un plazo de instalación? Si la respuesta es sí, la prima fija te va a dar más tranquilidad.
- ¿Qué pasa si mañana choco? Si no sabes cuánto tendrías que poner de deducible, ese es el dato que te falta, no el precio de la prima.
Si no quieres hacer la cuenta solo
La mayoría de las malas decisiones con seguros no vienen de elegir el plan equivocado. Vienen de no haber medido nada antes de elegir.
Si quieres un punto de partida, nuestra calculadora de protección te hace unas preguntas sobre ti, tu carro y tu rutina, y te devuelve en unos minutos una lectura de tu nivel de riesgo con una recomendación clara. No pide datos personales y no te compromete a nada. Y si después quieres conversar tu caso con alguien, estamos aquí para conversar.
Fuentes
- Ley 146-02 sobre Seguros y Fianzas de la República Dominicana, artículos 56 y 118.
- El Nuevo Diario, «Histórico aumento de los límites de responsabilidad civil sin modificar la Ley 146-02» (Resolución 05/2025 de la Superintendencia de Seguros).
- Páginas de producto de MiseguroRD: Seguro para tu auto y Seguro por kilómetro (condiciones, deducibles y requisitos).