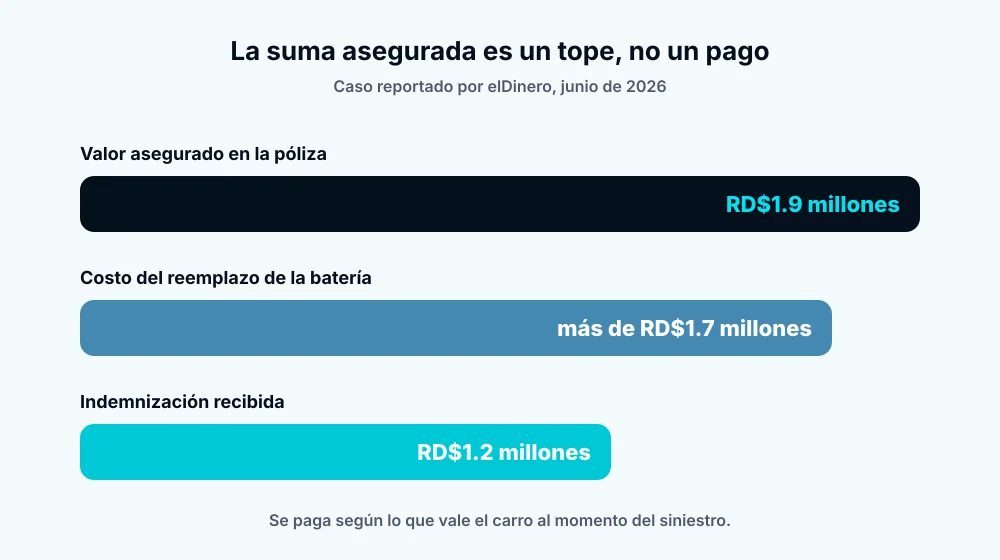
En junio de 2026, el periódico elDinero contó el caso de una familia dominicana con un vehículo eléctrico asegurado por RD$1.9 millones. La batería sufrió daños severos y reemplazarla costaba más de RD$1.7 millones. La indemnización que recibieron fue de RD$1.2 millones.
No hubo un error ni una trampa. Hubo algo que casi nadie sabe hasta que le pasa: el monto que aparece en tu póliza no es lo que te pagan, es lo máximo que te podrían pagar. Esta guía explica cómo funciona la pérdida total y qué puedes revisar hoy para que no te sorprenda.
Qué es la pérdida total
Un vehículo se declara pérdida total cuando repararlo cuesta tanto que no conviene hacerlo, o cuando no se puede recuperar, como en un robo en el que el carro no aparece. No se decide a ojo: cada póliza fija un umbral.
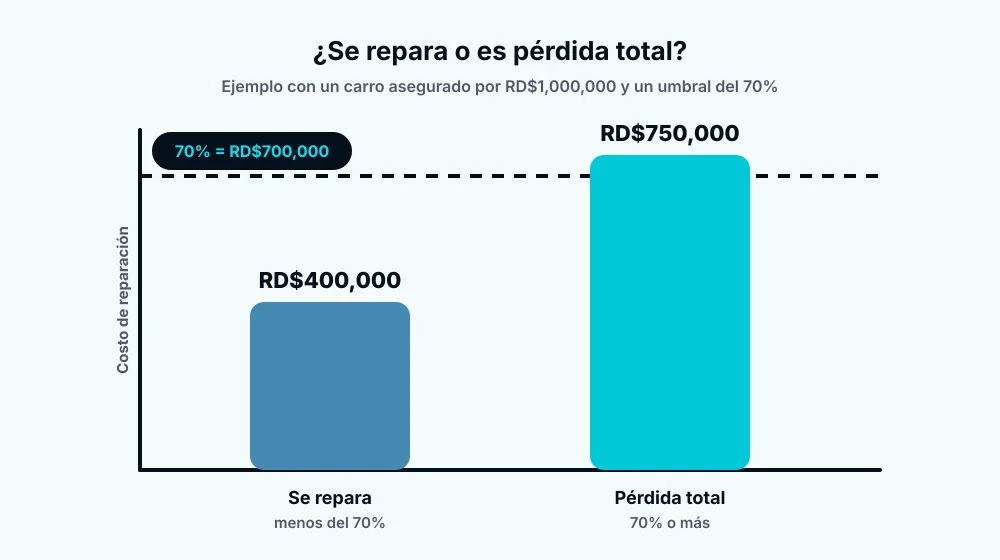
En el plan para tu auto de MiseguroRD, por ejemplo, se considera pérdida total cuando el costo de reparación es igual o superior al 70% del valor asegurado. Si tu carro está asegurado por RD$1,000,000 y el arreglo cuesta RD$700,000 o más, ya no se repara: se indemniza.
Otras pólizas usan otros porcentajes, así que busca el tuyo en las condiciones de tu seguro.
Lo que te pagan: el valor real, no el de la póliza
Aquí está la confusión más común. La suma asegurada funciona como un tope, no como una promesa de pago. Como explica el economista y asesor financiero Jesús Geraldo Martínez en elDinero, el seguro existe para reponer lo que perdiste, no para que ganes dinero con el siniestro. Por eso la aseguradora paga según lo que valía tu carro en el momento del accidente.
Y los carros pierden valor cada año. Si tu vehículo vale hoy menos que la suma asegurada, lo que recibes se acerca al valor actual, no al número de la póliza. Al monto final normalmente se le resta tu deducible.
No todas las pólizas calculan igual. Algunas hablan de valor de mercado, otras de valor real o de reposición, que es lo que costaría reemplazar tu carro por otro igual. Y algunas manejan un valor convenido que no se deprecia durante los primeros años: en las condiciones de Seguros Reservas, por ejemplo, ese valor no se deprecia si el vehículo tiene hasta 5 años de fabricado. Por eso vale la pena saber qué dice la tuya.
El problema de asegurar por más o por menos
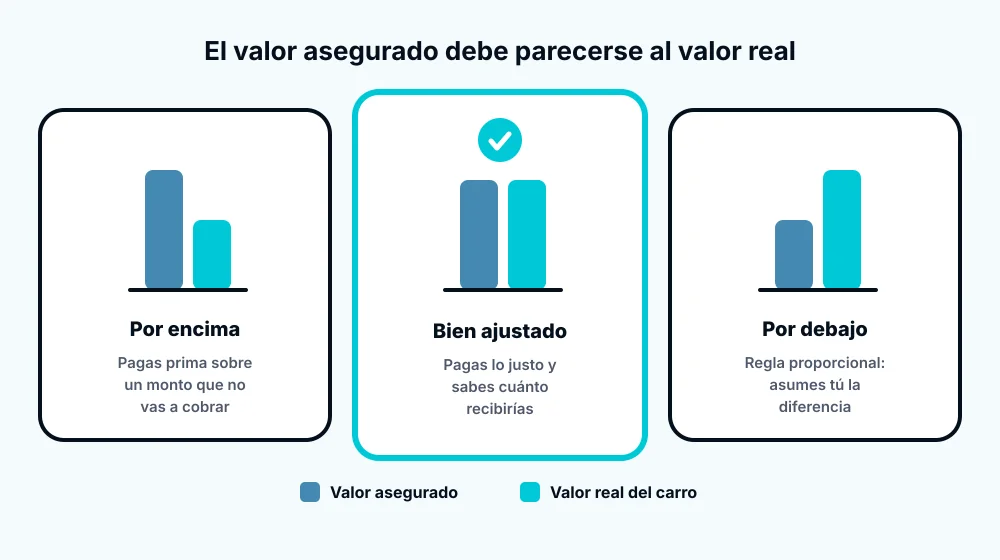
El valor asegurado debería parecerse a lo que vale tu carro hoy. Cuando no se parece, pierdes en cualquiera de las dos direcciones.
Si está asegurado por encima de su valor, pagas una prima calculada sobre un monto que nunca vas a cobrar. El caso de elDinero muestra este efecto: según el artículo, el monto asegurado suele quedarse igual varios años aunque el vehículo pierda valor, y pocos clientes piden actualizarlo.
Si está asegurado por debajo de su valor, aparece lo que se conoce como infraseguro o regla proporcional. Muchas pólizas establecen que, si el carro vale más que la suma asegurada, tú asumes la diferencia como si fueras tu propio asegurador por ese exceso, y eso puede reducir lo que recibes incluso en daños parciales.
Qué pasa con el carro después
Cuando la aseguradora paga una pérdida total, el vehículo pasa a considerarse salvamento. Lo normal es que tengas que entregarlo a la aseguradora en las condiciones y el lugar que indique, y que haya que hacer el traspaso de los documentos.
En República Dominicana, además, la DGII exige a las aseguradoras reportar cada mes los vehículos declarados salvamento, así que el historial del carro queda registrado.
Un detalle más: si tu carro está financiado, revisa si el banco aparece como beneficiario en la póliza. Cuando es así, el pago se destina primero a la deuda pendiente, y a ti te llega lo que sobre.
Cómo evitar sorpresas
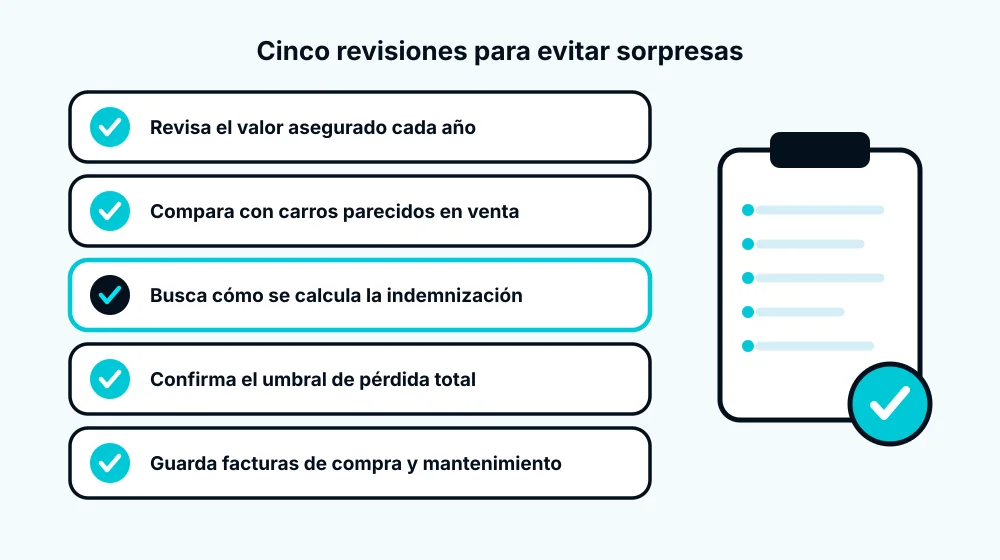
Todo esto se puede revisar con calma, sin esperar a un accidente:
- Revisa el valor asegurado una vez al año, idealmente al renovar, y pide que lo ajusten si está lejos del precio de mercado.
- Compara con carros parecidos al tuyo que estén en venta, del mismo modelo, año y kilometraje. Te da una idea real de cuánto recibirías.
- Busca en tu póliza cómo se calcula la indemnización: valor de mercado, valor real, de reposición o convenido.
- Confirma el umbral de pérdida total y si existe la regla proporcional.
- Guarda las facturas de compra, mantenimiento y mejoras. Te sirven para respaldar el valor de tu carro si llega un reclamo.
Entenderlo antes es lo que cambia todo
La pérdida total es el escenario que nadie quiere vivir, pero es también el que más sorpresas trae cuando no se entiende. Diez minutos revisando tu valor asegurado hoy pueden evitar una diferencia de cientos de miles de pesos mañana.
En MiseguroRD te explicamos desde el inicio cómo funciona la pérdida total en nuestros seguros de auto y por kilómetro. Si quieres saber qué tan protegido estás hoy, la calculadora de protección te da una lectura en unos tres minutos.
Fuentes
- elDinero, «¿Pérdida total de un vehículo? Lo que realmente paga una aseguradora y cómo evitar sorpresas» (25 de junio de 2026).
- MiseguroRD, página del seguro para tu auto (umbral de pérdida total del 70%).
- Seguros Reservas, Condiciones Generales Auto MultiRiesgo (valor real, valor convenido, regla proporcional y salvamento).
- DGII, Norma General 04-2010 (reporte de vehículos de salvamento).